Quand les immobilisations comptables ne reflètent plus la réalité
Dans de nombreuses organisations, les immobilisations constituent un pilier du patrimoine et un enjeu central de fiabilité financière. Pourtant, un décalage progressif peut s’installer entre les registres comptables et la réalité observée sur le terrain. Équipements introuvables, actifs toujours utilisés mais sortis des états, valeurs non réactualisées ou localisations imprécises : ces situations sont fréquentes, notamment dans les environnements en évolution constante. Elles fragilisent la gestion des immobilisations, complexifient les clôtures comptables et exposent l’entreprise à des risques financiers, fiscaux et organisationnels. Comprendre l’origine de ces écarts est une étape indispensable pour engager une démarche de fiabilisation durable, à la fois conforme aux exigences comptables et adaptée aux contraintes opérationnelles des équipes.
Causes fréquentes des écarts entre registres comptables et terrain
Les écarts entre immobilisations comptables et réalité terrain résultent rarement d’une défaillance isolée. Ils s’inscrivent le plus souvent dans une accumulation de pratiques historiques et de processus partiellement maîtrisés. L’absence d’inventaires physiques réguliers, ou leur réalisation sans méthode homogène, constitue l’une des causes les plus courantes. À cela s’ajoute la gestion imparfaite des mouvements d’actifs — transferts internes, mises au rebut, cessions ou réaffectations — qui ne sont pas toujours répercutés de manière fiable dans les référentiels comptables. Les changements d’outils, de prestataires ou d’organisations internes peuvent également créer des ruptures dans la continuité de la gestion des immobilisations, notamment lorsque les responsabilités ne sont pas clairement définies entre finance, IT et opérations. Enfin, certaines immobilisations deviennent obsolètes ou inutilisées sans qu’une revue formelle de leur statut comptable ne soit menée, générant un écart durable entre valeur comptable et valeur économique réelle, en contradiction avec les principes du Plan Comptable Général ou d’IAS 16.
Impacts des écarts et nécessité d’un diagnostic structuré
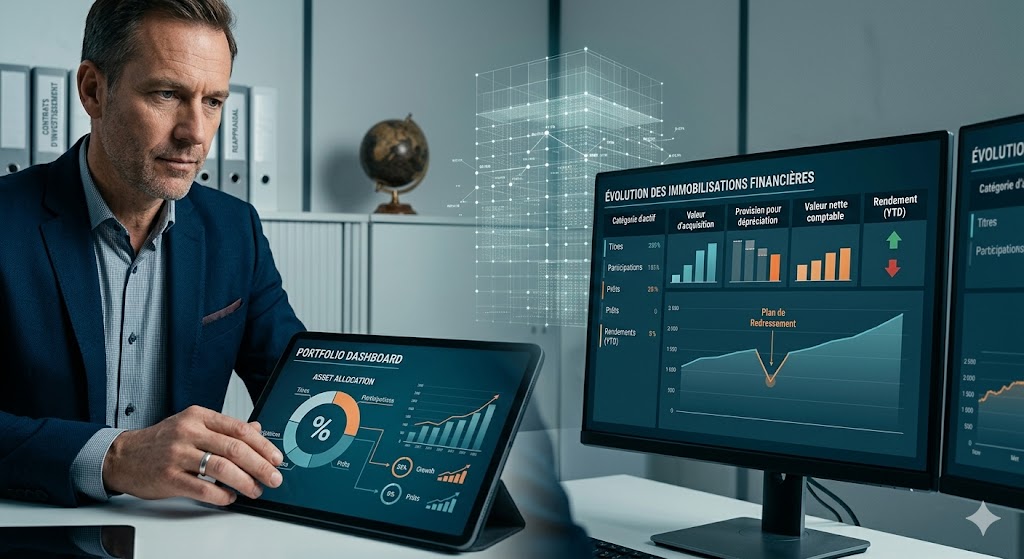
Les conséquences de ces écarts dépassent largement une simple incohérence documentaire. Une comptabilité des immobilisations insuffisamment fiable peut affecter la sincérité des états financiers, fausser les dotations aux amortissements et compliquer les relations avec les auditeurs ou les autorités de contrôle. Sur le plan opérationnel, le manque de visibilité sur les actifs réellement disponibles limite la capacité des équipes à piloter les investissements, à optimiser les ressources existantes ou à sécuriser les projets de transformation. Dans ce contexte, un diagnostic structuré devient indispensable. Il repose sur une comparaison rigoureuse entre les données comptables et la réalité terrain, une qualification précise des écarts observés et une analyse documentée de leurs causes. Cette démarche, exigeante mais maîtrisable, permet de remettre à plat les pratiques existantes et de restaurer une gestion des immobilisations cohérente, partagée et exploitable par l’ensemble des parties prenantes.
Plan de rattrapage et conclusion — Vers une gestion des immobilisations durable
Un plan de rattrapage efficace s’appuie sur trois piliers complémentaires. Le premier consiste à fiabiliser l’existant à travers un inventaire physique exhaustif, mené selon une méthodologie claire et traçable, afin d’identifier précisément les immobilisations présentes, manquantes ou obsolètes. Le second vise à aligner les référentiels comptables avec cette réalité, au moyen d’ajustements formalisés, validés et conformes aux règles comptables et fiscales en vigueur. Le troisième pilier s’inscrit dans la durée : il s’agit de structurer des processus partagés entre les fonctions finance, IT et opérations, afin de sécuriser les mouvements futurs d’actifs et d’éviter la reconstitution des écarts. La gestion des immobilisations ne doit plus être perçue comme un exercice ponctuel, mais comme un processus continu, nécessitant coordination, discipline et pragmatisme. En acceptant cette réalité et en s’appuyant sur des pratiques robustes, les entreprises peuvent transformer une contrainte historique en un véritable levier de fiabilité financière et de pilotage opérationnel.